Батуми: у застройщиков продажи +30%, в реестре −3,6%. Что происходит?
Девелоперы сообщают о росте продаж, а статистика регистраций показывает спад. Разбираем задержку оформления сделок, рассрочки и банковскую ипотеку.
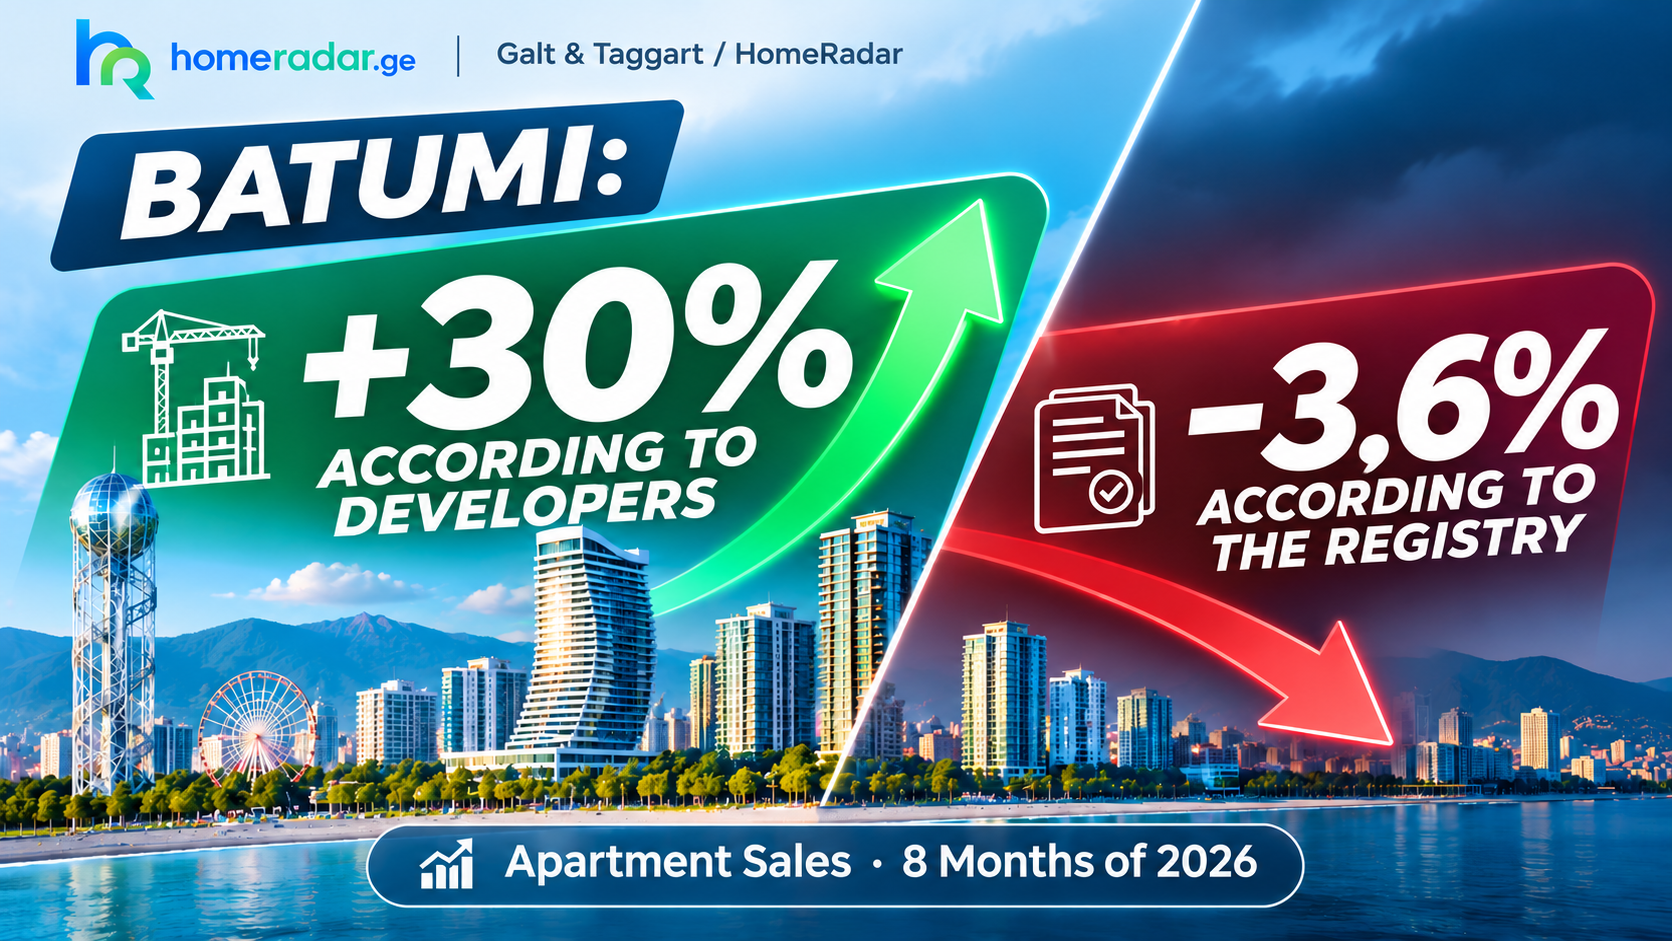
В Батуми за январь–август 2026 года застройщики сообщили о росте продаж на 30%, а Публичный реестр зафиксировал снижение регистраций на первичном рынке на 3,6%. Обе цифры приводит Galt & Taggart. Противоречие только на первый взгляд: у девелопера квартира может считаться проданной на этапе строительства, а в статистике реестра отражаться позднее. Ещё один фактор — широкое распространение рассрочек, позволяющих заключить договор до полной оплаты.
Один рынок, две даты продажи
По данным Galt & Taggart, за восемь месяцев 2026 года в Батуми зарегистрировали 10 883 продажи квартир (+3,6% год к году). Из них 5 459 пришлись на вторичный рынок (+11,8%), а 5 424 — на первичный (−3,6%). В сентябре аналитики отдельно опросили девелоперов более 40 строящихся проектов, представлявших около 40% первичного рынка. В этой выборке продажи выросли на 30%.
| Как измеряется рынок | Результат за 8 месяцев 2026 года |
|---|---|
Первичные сделки, отражённые в реестре | 5 424, снижение на 3,6% |
Продажи по опросу застройщиков | Рост на 30% в выборке более 40 проектов |
Все зарегистрированные сделки, включая вторичные | 10 883, рост на 3,6% |
Первичные сделки, отражённые в реестре
- Результат за 8 месяцев 2026 года
5 424, снижение на 3,6%
Продажи по опросу застройщиков
- Результат за 8 месяцев 2026 года
Рост на 30% в выборке более 40 проектов
Все зарегистрированные сделки, включая вторичные
- Результат за 8 месяцев 2026 года
10 883, рост на 3,6%
Здесь важно не смешивать охват и сроки. Реестр показывает зарегистрированные операции, а опрос — коммерческую активность участников строительства. Снижение регистрации не означает автоматического падения спроса на строящееся жильё. И наоборот: +30% в опросе нельзя переносить на весь Батуми как число оформленных прав собственности.
Почему строительство и регистрация могут расходиться во времени
Покупатель нередко выбирает квартиру за несколько лет до сдачи дома: заключает договор, вносит первый платёж и продолжает платить по графику. Пока корпус строится, девелопер видит новое обязательство покупателя, но момент отражения его в статистике зарегистрированных продаж зависит от оформления соответствующих прав.
Поэтому нынешний объём продаж может предшествовать будущей волне оформлений после завершения отдельных проектов. Впрочем, объяснять спад 2026 года исключительно тем, что в прошлом сдавали меньше домов, пока нельзя: для этого нужны сопоставимые данные о вводе зданий и датах регистрации по конкретным очередям.
И юридически неверно говорить, что реестр содержит только готовые квартиры. Закон Грузии о Публичном реестре (статья 15⁶) допускает регистрацию права на объект в строящемся здании при наличии установленных документов, а также предварительную регистрацию прав и обязательств. Не каждый договор автоматически превращается в отдельную запись о завершённой продаже.
Рассрочка стала отдельным способом финансировать покупку
Тема не ограничивается сроками сдачи. По данным TBC Capital, опубликованным BM.ge в декабре 2025 года, на первичном рынке Батуми около 73% продаж приходилось на внутренние рассрочки, 12% — на ипотеку, 15% — на расчёт собственными средствами. Это срез за 2025 год, а не установленная структура продаж за январь–август 2026-го, но он показывает масштаб механизма.
Для покупателя рассрочка часто означает, что часть стоимости оплачивается в период строительства. Она может позволять войти в проект раньше, чем появилась возможность или необходимость оформить ипотеку. Девелопер при этом учитывает подписанный договор в своей коммерческой статистике; регистрация имущественного права может идти по другому графику.
Надпись «0%» не гарантирует, что цена равна стоимости при полной оплате. Сравнивать нужно итоговую цену квартиры, первый взнос, ежемесячные платежи, финальный крупный платёж, штрафы и сроки передачи. Если после рассрочки предполагается переход на ипотеку, банк может отказать или предложить другие условия. Поэтому первоначальный график не должен строиться на гарантированном одобрении кредита.
Где в этой схеме банки
Ипотека остаётся альтернативой рассрочке или способом оплатить оставшуюся сумму ближе к завершению строительства. TBC Bank описывает обычную ипотеку и программы покупки у партнёрских застройщиков; Liberty Bank публикует отдельный ипотечный продукт для клиентов с доходом за рубежом. Калькулятор HomeRadar позволяет сопоставлять сценарии и для Bank of Georgia, Basisbank, Credo, TeraBank, ProCredit и Halyk — но наличие названия банка не гарантирует выдачи кредита на выбранную квартиру.
Реальное решение зависит от дохода, гражданства и резидентства, залога, выбранной валюты и условий банка. Национальный банк Грузии ограничивает отношение кредита к стоимости залога (LTV) и платежа к доходу (PTI). Цена квартиры, указанная в долларах, не означает, что покупателю доступен долларовый кредит: валюта выдачи проверяется отдельно.
Проверяем на примере $42 000: рассрочка или ипотека?
Возьмём ориентир из карточки Guru Residence на HomeRadar: стартовая цена указана как $42 000, а среди способов финансирования названы ипотека через TBC Bank и рассрочка от Guru Holding. Это иллюстрация для расчёта, а не подтверждение наличия конкретной квартиры сегодня.
При условном первоначальном взносе 30% покупатель платит $12 600, остаётся $29 400. Если эту сумму разделить на 24 месяца без процентов, получится $1 225 в месяц; на 36 месяцев — около $817. Это лишь математические сценарии: они не являются предложенными Guru Holding сроками и не включают возможный финальный платёж или изменение цены.
Для банковской части откройте ипотечный калькулятор HomeRadar с примером Guru Residence за $42 000. На странице можно выбрать валюту отображения, первый взнос в процентах или сумме, срок кредита и режим «Моя ставка» либо «Ставка банка». Затем сравнить банковские сценарии, ориентировочный ежемесячный платёж, переплату и график погашения.
Сравнивайте одинаковый собственный взнос и общую стоимость владения. Калькулятор оценивает ипотечные платежи, но не заменяет индивидуальный банковский оффер и не рассчитывает автоматически договорную рассрочку застройщика. Страхование, комиссии, изменение плавающей ставки и валютный риск могут увеличить итоговые расходы.
Что ещё видно по данным HomeRadar
В собственном октябрьском исследовании HomeRadar по 41 проекту число доступных записей за 17 дней увеличилось с 3 573 до 3 598, хотя 58 ранее известных предложений получили отметку «продано». Возвращения в продажу, брони и обновления каталогов показывают, что одно изменение остатка не равно количеству заключённых договоров. Это другой набор данных, и его нельзя напрямую сложить с официальной статистикой Galt & Taggart.
Почему это важно покупателю
Для оценки Батуми нужны сразу несколько дат: когда подписан договор, когда должны быть внесены платежи, когда дом планируется сдать и когда возможно оформление права. Для сделки с рассрочкой стоит заранее сравнить итоговую сумму с ипотекой и получить от банка предварительное решение, если планируется кредитный остаток.
Итог расхождения +30% и −3,6% не в том, что одна сторона «неправильно считает». Аналитики наблюдают разные этапы рынка. Планы строительства и популярность рассрочек помогают объяснить разрыв, а реальный масштаб будущей волны регистраций станет понятен только по данным о завершении объектов и последующих оформлениях.
Частые вопросы
Правда ли, что реестр учитывает только сданные дома?
Нет. Закон допускает регистрацию определённых прав на строящиеся объекты. Но продажа по договору и отражение завершённой сделки в статистике не обязаны совпадать по дате.
Почему +30% нельзя назвать ростом всего первичного рынка?
Это результат опроса более 40 строящихся проектов, охватившего около 40% рынка. Он лучше показывает текущую активность в выборке, но не равен общему числу регистраций.
Рассрочка выгоднее банковской ипотеки?
Не обязательно. У рассрочки может быть короткий срок и более высокая цена объекта; у ипотеки — проценты и комиссии, зато иной график. Сравнивать нужно полную сумму выплат и риск большого платежа в конце.
Калькулятор HomeRadar одобряет кредит?
Нет. Он рассчитывает ориентировочные сценарии и график платежей. Ставку, валюту, залог и одобрение подтверждает банк.