ბათუმი: დეველოპერების გაყიდვები +30%, რეესტრში −3,6% — რატომ?
დეველოპერების გამოკითხვაში გაყიდვები იზრდება, პირველადი ბაზრის რეგისტრაციები კი მცირდება. ვხსნით მშენებლობის, შიდა განვადებისა და იპოთეკის როლს.
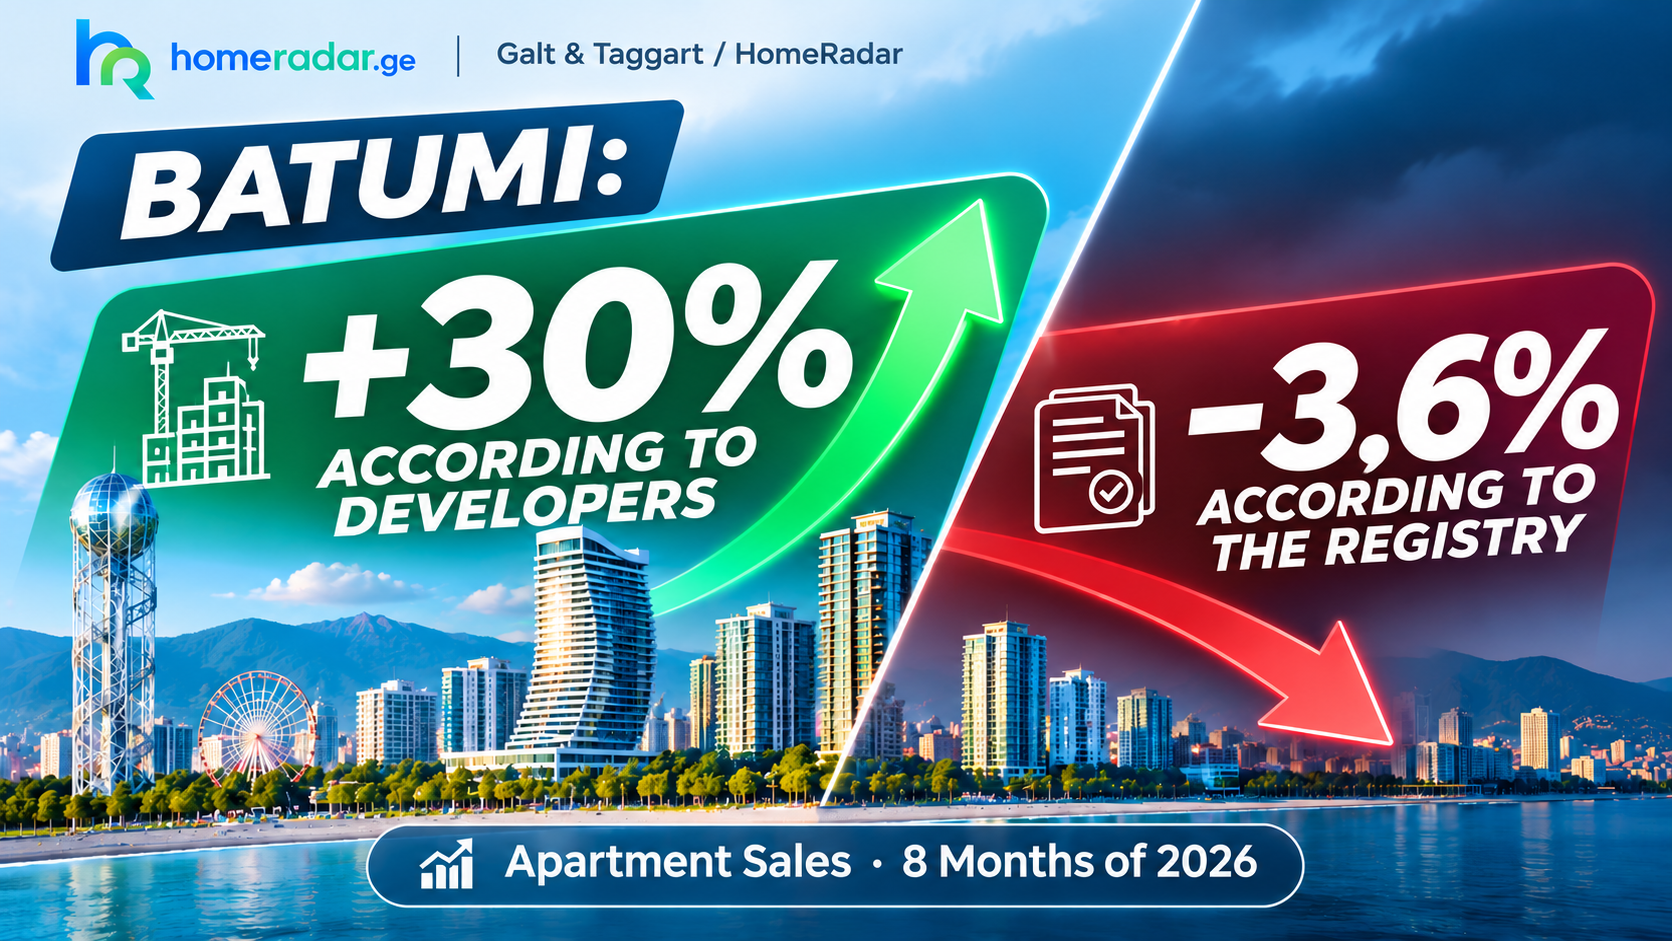
2026 წლის იანვარ–აგვისტოში ბათუმის დეველოპერების გამოკითხვამ გაყიდვების 30%-იანი ზრდა აჩვენა, ხოლო საჯარო რეესტრში პირველადი ბაზრის რეგისტრაციები 3,6%-ით შემცირდა. ორივე მაჩვენებელს Galt & Taggart აქვეყნებს. განსხვავება ძირითადად გაზომვის ეტაპებს უკავშირდება: მშენებარე ბინის ყიდვის ხელშეკრულება შეიძლება საკუთრების უფლების საბოლოო გაფორმებამდე ბევრად ადრე დაიდოს. შიდა განვადება ამ დროით სხვაობას კიდევ უფრო თვალსაჩინოს ხდის.
ერთი ბაზარი, გაყიდვების ორი განსხვავებული მაჩვენებელი
Galt & Taggart-ის მონაცემებით, 2026 წლის პირველ რვა თვეში ბათუმში 10 883 ბინის გაყიდვა დარეგისტრირდა, რაც წლიურად 3,6%-იანი ზრდაა. მეორად ბაზარზე 5 459 გარიგება აღირიცხა (+11,8%), პირველად ბაზარზე კი 5 424 (−3,6%). სექტემბერში ანალიტიკოსებმა დამატებით გამოკითხეს 40-ზე მეტი მშენებარე პროექტის დეველოპერები, რომლებიც პირველადი ბაზრის დაახლოებით 40%-ს მოიცავენ. ამ შერჩევაში გაყიდვები 30%-ით გაიზარდა.
| მაჩვენებელი | 2026 წლის იანვარ–აგვისტო |
|---|---|
პირველადი ბაზრის რეგისტრაციები | 5 424; კლება 3,6% |
დეველოპერების გამოკითხვა | ზრდა 30%-ით, 40-ზე მეტ პროექტში |
ყველა რეგისტრირებული გაყიდვა | 10 883; ზრდა 3,6% |
პირველადი ბაზრის რეგისტრაციები
- 2026 წლის იანვარ–აგვისტო
5 424; კლება 3,6%
დეველოპერების გამოკითხვა
- 2026 წლის იანვარ–აგვისტო
ზრდა 30%-ით, 40-ზე მეტ პროექტში
ყველა რეგისტრირებული გაყიდვა
- 2026 წლის იანვარ–აგვისტო
10 883; ზრდა 3,6%
გამოკითხვის შედეგი არ ნიშნავს, რომ მთელ ქალაქში რეგისტრაციები 30%-ით გაიზარდა. ასევე, რეესტრის მონაცემებში კლება ავტომატურად არ ნიშნავს, რომ მშენებარე ბინებზე მოთხოვნა იმავე ტემპით შემცირდა.
მშენებლობა და რეგისტრაცია ყოველთვის ერთდროულად არ ხდება
მყიდველს შეუძლია ბინა მშენებლობის დასრულებამდე შეარჩიოს, ხელშეკრულება გააფორმოს და ეტაპობრივი შენატანები გადაიხადოს. დეველოპერი ასეთ გარიგებას კომერციულ გაყიდვად აღრიცხავს, ხოლო საკუთრების ან სხვა შესაბამისი უფლების რეგისტრაცია შესაძლოა მოგვიანებით განხორციელდეს.
ამიტომ დღეს გაფორმებული ხელშეკრულებების ნაწილი მომავალ პერიოდში შეიძლება აისახოს რეესტრის სტატისტიკაში. თუმცა მხოლოდ ამ მონაცემებით ვერ დავასკვნით, რომ 2026 წლის კლება აუცილებლად წინა წლებში ნაკლები დასრულებული მშენებლობით აიხსნება. ამის დასადასტურებლად კონკრეტული პროექტების ჩაბარებისა და რეგისტრაციის თარიღების შედარებაა საჭირო.
არც ის არის სწორი, რომ რეესტრში მხოლოდ დასრულებული სახლები აისახება. საქართველოს საჯარო რეესტრის შესახებ კანონის 15⁶ მუხლი განსაზღვრული დოკუმენტების საფუძველზე მშენებარე შენობაში საკუთრების უფლების რეგისტრაციასაც უშვებს; შესაძლებელია წინასწარი უფლებისა და ვალდებულების რეგისტრაციაც. კომერციული ხელშეკრულება და დასრულებული რეგისტრირებული გარიგება ერთი და იგივე სტატისტიკური მოვლენა არ არის.
რატომ არის მნიშვნელოვანი დეველოპერის შიდა განვადება
2025 წლის დეკემბერში BM.ge-ს მიერ გამოქვეყნებული TBC Capital-ის მონაცემებით, ბათუმის პირველადი ბაზრის გაყიდვების დაახლოებით 73% დეველოპერის შიდა განვადებაზე მოდიოდა, 12% — იპოთეკაზე, ხოლო 15% — საკუთარი თანხებით გადახდაზე. ეს 2025 წლის სურათია და არა 2026 წლის პირველი რვა თვის დადასტურებული განაწილება. თუმცა ის კარგად აჩვენებს, რამდენად ფართოდ გამოიყენებოდა განვადება.
განვადებისას მყიდველი ბინას წინასწარ ირჩევს და თანხას მშენებლობის განმავლობაში იხდის. დეველოპერი ხელშეკრულებას გაყიდვების მონაცემებში ითვლის, მაშინ როცა საბოლოო ანგარიშსწორება და რეგისტრაცია მოგვიანებით შეიძლება მოხდეს.
რეკლამაში მითითებული „0%“ სრულ ეკონომიკურ სურათს არ ასახავს. საჭიროა ბინის საბოლოო ფასის, პირველადი შენატანის, ყოველთვიური გრაფიკის, ბოლო მსხვილი გადახდის, ჯარიმებისა და ჩაბარების ვადის შედარება. თუ დარჩენილი თანხა მომავალში ბანკის იპოთეკით უნდა დაიფაროს, ეს დამტკიცებულ სესხად წინასწარ არ უნდა ჩაითვალოს.
რა როლი აქვთ ბანკებს
იპოთეკა შეიძლება ბინის უშუალო შეძენისთვის ან დეველოპერის განვადების ბოლო ნაწილის დასაფარად გამოიყენებოდეს. TBC Bank სთავაზობს იპოთეკურ პროდუქტებსა და პარტნიორ დეველოპერებთან დაკავშირებულ დაფინანსებას; Liberty Bank აქვეყნებს პროდუქტს საზღვარგარეთ მიღებული შემოსავლის მქონე კლიენტებისთვის. HomeRadar-ის კალკულატორში ასევე ჩანს Bank of Georgia, Basisbank, Credo, TeraBank, ProCredit და Halyk. ბანკის ჩამონათვალში ყოფნა კონკრეტული კლიენტისთვის სესხის დამტკიცებას არ ნიშნავს.
პირობები დამოკიდებულია შემოსავალზე, მოქალაქეობისა და რეზიდენტობის წესებზე, უზრუნველყოფასა და ვალუტაზე. საქართველოს ეროვნული ბანკი აწესებს LTV-ს (სესხისა და უზრუნველყოფის ღირებულების შეფარდება) და PTI-ს (გადასახადის და შემოსავლის შეფარდება) ლიმიტებს. თუ ბინის ფასი დოლარებშია მითითებული, ეს ავტომატურად არ ნიშნავს, რომ სესხიც დოლარებში გაიცემა.
$42 000-იანი ბინის მაგალითი: განვადება თუ იპოთეკა?
HomeRadar-ზე Guru Residence-ის საწყისი ფასი $42 000-ია; გვერდზე მითითებულია TBC Bank-ის იპოთეკისა და Guru Holding-ის განვადების შესაძლებლობა. ეს მხოლოდ მაგალითის საწყისი ფასია და არა კონკრეტული ბინის ამჟამინდელი ხელმისაწვდომობის დასტური.
ჰიპოთეტური 30%-იანი პირველი შენატანი $12 600-ს შეადგენს, დარჩენილი თანხა კი $29 400-ია. მისი 24 თვეზე უპროცენტოდ თანაბრად განაწილებისას გადასახადი იქნება $1 225 თვეში, ხოლო 36 თვეზე — დაახლოებით $817. ეს მხოლოდ არითმეტიკული მაგალითებია და Guru Holding-ის დადასტურებულ პირობებს არ ასახავს.
საბანკო ვარიანტის შესადარებლად გამოიყენეთ HomeRadar-ის იპოთეკის კალკულატორი Guru Residence-ის $42 000-იანი მაგალითით. მიუთითეთ ვალუტა, პირველადი შენატანი პროცენტით ან თანხით, სესხის ვადა და აირჩიეთ „ჩემი განაკვეთი“ ან „ბანკის განაკვეთი“. კალკულატორი გიჩვენებთ სავარაუდო ყოველთვიურ გადასახადსა და დაფარვის გრაფიკს, ასევე სცენარების შედარებას.
შედარებისას გამოიყენეთ ერთნაირი საკუთარი შენატანი და სრული ხარჯი. კალკულატორი ითვლის იპოთეკის ძირითად თანხასა და პროცენტს, მაგრამ დეველოპერის ინდივიდუალურ განვადების ხელშეკრულებას ავტომატურად ვერ ცვლის. დაზღვევა, საკომისიო, ცვლადი განაკვეთი და ვალუტის კურსი საბოლოო ხარჯზე მოქმედებს.
რას ამატებს HomeRadar-ის კვლევა
HomeRadar-ის 41 პროექტის ოქტომბრის დაკვირვებაში 17 დღეში ხელმისაწვდომი ჩანაწერები 3 573-დან 3 598-მდე გაიზარდა, თუმცა 58 ადრე ცნობილი ჩანაწერი „გაყიდულად“ მოინიშნა. დაჯავშნა, შეთავაზებების ხელახლა გამოჩენა და კატალოგების განახლება აჩვენებს, რატომ არ უდრის ნაშთის ცვლილება გაფორმებული ხელშეკრულებების რაოდენობას. ეს სხვა ტიპის მონაცემებია და Galt & Taggart-ის რეესტრის ციფრებს პირდაპირ არ ემატება.
რას უნდა მიაქციოს ყურადღება მყიდველმა
ცალ-ცალკე უნდა შემოწმდეს ხელშეკრულების თარიღი, გადახდის ვადები, დაგეგმილი ჩაბარება და საკუთრების უფლების რეგისტრაციის შესაძლებლობა. განვადების ჯამური ფასი უნდა შეადაროთ ბანკის სცენარს; თუ ბოლოს იპოთეკაა საჭირო, წინასწარი საბანკო შეფასებაც მნიშვნელოვანია.
+30%-ისა და −3,6%-ის განსხვავება არ ნიშნავს, რომ რომელიმე მხარე ერთსა და იმავე გარიგებებს არასწორად ითვლის. მონაცემები ბაზრის განსხვავებულ ეტაპებს აღწერს. მშენებლობა და განვადების პოპულარობა ამ სხვაობის ახსნაში გვეხმარება, ხოლო საბოლოო მასშტაბის შეფასება მოგვიანებით დასრულებული პროექტებისა და რეგისტრაციების მონაცემებით იქნება შესაძლებელი.
ხშირი კითხვები
რეესტრი მხოლოდ დასრულებულ ბინებს აღრიცხავს?
არა. კანონით შესაძლებელია მშენებარე ობიექტთან დაკავშირებული განსაზღვრული უფლებების რეგისტრაციაც. თუმცა კომერციული გაყიდვისა და საკუთრების გადაცემის თარიღები შეიძლება განსხვავდებოდეს.
30%-იანი ზრდა ბათუმის მთელ პირველად ბაზარს ეხება?
არა. მაჩვენებელი მიღებულია 40-ზე მეტი პროექტის გამოკითხვით, რომელიც ბაზრის დაახლოებით 40%-ს მოიცავდა, და არა მთლიანი ქალაქის რეგისტრაციებით.
განვადება იპოთეკაზე ყოველთვის იაფია?
არა. განვადებას შეიძლება ჰქონდეს უფრო მაღალი ბინის ფასი, მოკლე ვადა ან დიდი საბოლოო გადახდა. იპოთეკა მოიცავს პროცენტსა და საკომისიოებს, მაგრამ გადახდების განაწილება სხვაგვარია. შეადარეთ სრული ხარჯი.
HomeRadar-ის კალკულატორი კრედიტს ამტკიცებს?
არა. ის სავარაუდო გადახდების შეფასებას იძლევა. საბოლოო პირობებს მხოლოდ ბანკი ადასტურებს.